


Консультация по ПСН — проверим право на патент, его стоимость и ограничения для вашей деятельности
Консультация по патентной системе налогообложения
- Определим, подпадает ли конкретный вид деятельности под патент в нужном регионе
- Проверим лимиты по доходам, численности работников, площади и иным показателям ПСН
- Рассчитаем стоимость патента и возможность уменьшения её на страховые взносы
- Разберём совмещение патента с УСН или другими режимами и распределение доходов между ними
- Подготовим порядок получения, продления или корректного прекращения применения патента

Работаем по договору, соблюдаем сроки и сопровождаем клиента на каждом этапе.
Чем опасны ошибки
при применении патентной системы налогообложения

Вид деятельности, территория и условия работы должны соответствовать выданному патенту. Если реальные сделки выходят за эти пределы, оплату по ним может потребоваться облагать по другой системе налогообложения, даже когда сам патент оформлен правильно.

При совмещении с упрощённой системой налогообложения для патентного лимита учитывают доходы по обеим системам. Проверяют и предыдущий год. Превышение может привести к пересчёту налогов с начала соответствующего налогового периода применения патента, а не только с даты нарушения.

Одну и ту же сумму страховых взносов нельзя дважды использовать для уменьшения налогов по разным патентам или системам налогообложения. Нужно также учесть наличие работников, допустимый размер уменьшения и период, к которому относятся страховые взносы.

Для денежных доходов важна дата получения оплаты. Если покупатель рассчитался до начала или после окончания патента, поступление может облагаться по другой системе налогообложения. Дата договора или акта сама по себе не продлевает патент.

Налог рассчитывают по условному доходу, установленному регионом, с учётом срока патента и параметров деятельности. Снижение заказов и сезонный перерыв не уменьшают сумму автоматически. Досрочное прекращение деятельности и основания для перерасчёта нужно оформить отдельно.

Важна средняя численность работников за срок патента по всем направлениям на этой системе налогообложения. В расчёт могут входить и исполнители по договорам подряда или оказания услуг. Превышение установленного предела лишает права применять патент.
до следующего налогового платежа.
Решение в диалоге, а не по шаблону
Разбираем исходные данные, уточняем цель и предлагаем решение с учетом документов, налоговых последствий и практики взаимодействия с ФНС.
которое можно уверенно применить на практике.

-
 Решение принимается по отдельным фактам без полной картины ситуации.
-
 Документы, расчеты и фактические обстоятельства могут оцениваться раздельно.
-
 Сложно заранее понять, какие вопросы могут возникнуть у налогового органа.
-
 Выше риск лишних действий, переделок и спорной позиции.

-
 Сначала собираем значимые факты и уточняем цель.
-
 Сопоставляем документы, расчеты и фактические обстоятельства.
-
 Проверяем решение с учетом возможного взгляда ФНС.
-
 Формируем понятный порядок действий и точки контроля.
Что вы получите после консультации по патентной системе налогообложения

Определим, какие операции охватывает ваш патент и соблюдаются ли ограничения по доходам, работникам и условиям деятельности. Укажем, что нужно изменить или облагать отдельно.

По вашим данным проверим сумму налога, фиксированные и дополнительные страховые взносы за себя. Определим допустимое уменьшение налога на страховые взносы и оставшуюся сумму к уплате.

Объясним, как разделять доходы по разным направлениям и учитывать общие расходы и страховые взносы. Вы узнаете, какие документы подтверждают, к какой деятельности относится конкретная оплата.

Разберём последствия роста доходов, найма работников, изменения места работы или прекращения деятельности. Определим, когда нужен новый патент, перерасчёт налога или переход на другую систему налогообложения.
Получите бесплатные материалы и консультацию
Выберите то, что актуально для вас прямо сейчас

Как понять, что налоговая готовит претензии

Что делать при вызове в ИФНС

Эксперт оценит вероятность доначислений налогов

Что нужно для защиты позиции

польза сразу

и спама

с опытом

и безопасно



Отзывы
Мы ценим доверие тех, кто обращается к нам. Каждый отзыв — это результат внимательного подхода и практической юридической помощи.
Нам доверяют
За годы практики наши юристы помогли во множестве ситуаций и заслужили доверие заказчиков.




Наша команда налоговых юристов
Компетенции каждого юриста по налоговым спорам нашей компании позволяют эффективно отстаивать интересы доверителей в досудебном порядке. При необходимости оспаривания решения ИФНС наши специалисты также представляют интересы клиентов в судебных спорах.
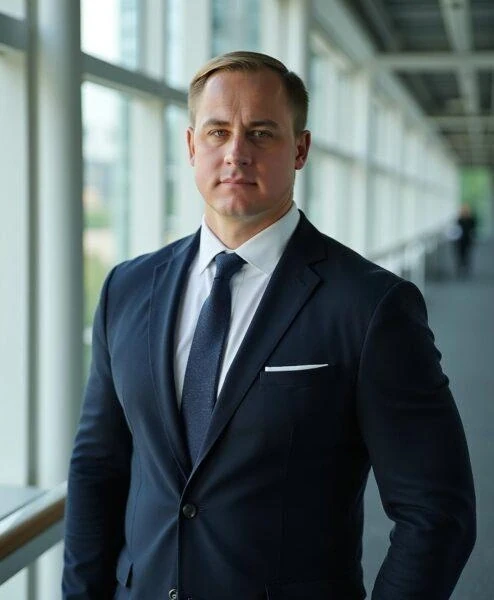
- Практический стаж с 1998 года;
- Высшее образование. Консультант с опытом > 25 лет. К.Э.Н.;
- Многолетняя практика работы в структурах ФНС и проведении выездного контроля.
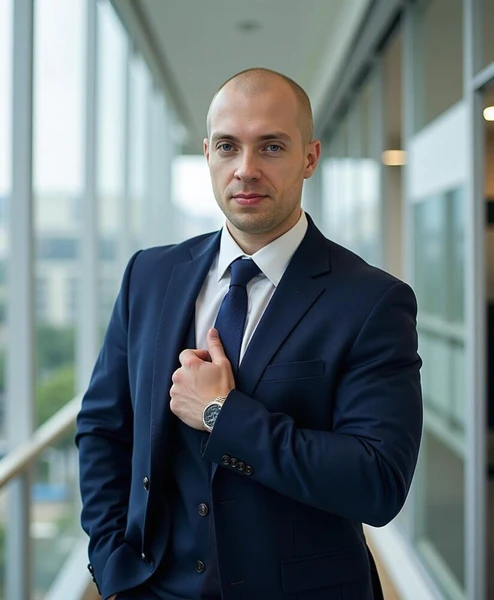
- Практический стаж с 2010 года;
- Высшее образование. Консультант с опытом > 15 лет;
- Многолетняя практика работы в структурах ФНС и проведении выездного контроля.
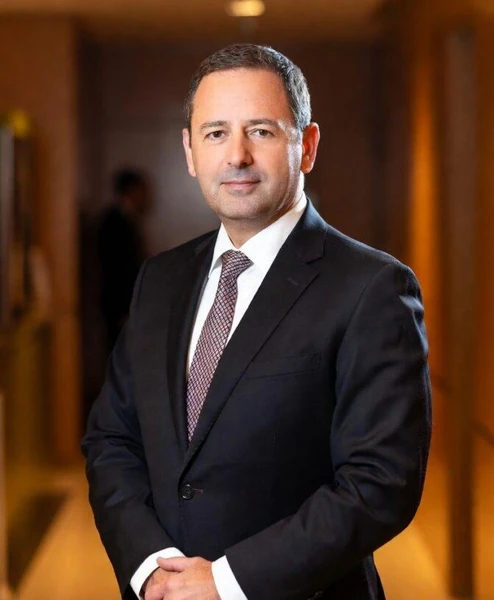
- Практический стаж с 2004 года;
- Высшее образование. Консультант с опытом > 20 лет, доцент кафедры права и регулирования экономической деятельности;
- Многолетняя практика работы в структурах ФНС.
- Практический стаж с 2013 года;
- Высшее образование. Консультант с опытом > 9 лет;
- Многолетняя практика работы в структурах ФНС.
Этапы взаимодействия


Когда патент выгоден предпринимателю
Патент позволяет заранее определить налог на выбранный срок. При неизменных условиях деятельности его сумма не растёт вместе с фактической выручкой. При сезонной или нерегулярной работе важно заранее выбрать срок действия. Месяцы простоя сами по себе не уменьшают налог, рассчитанный на этот срок.
На консультации сравниваем сумму налогов и страховых взносов при доступных системах налогообложения. Учитываем страховые взносы за себя и работников, налоги по другим направлениям бизнеса. Это позволяет оценить выгоду патента и понять, как изменится расчёт при росте продаж, найме сотрудников или открытии нового объекта.


по вашему патенту
Стоимость консультации

Консультация по патентной системе налогообложения


Что входит в консультацию
Деятельность и региональные правила
Доходы и численность работников
Налог и страховые взносы
Совмещение с другой системой налогообложения
Изменения и прекращение деятельности
Стоимость помощи
Прайс-лист
Базовые ориентиры по основным видам юридической помощи. Итоговая стоимость зависит от стадии вопроса, объёма документов, срочности и количества эпизодов в деле.
Налоговые вопросы
Консультанты по налогам в Москве
Консультации, подготовка документов, сопровождение проверок и дел в сфере налогообложения.
| Вид помощи | Стоимость |
|---|---|
| Устная консультация | от 15 000 руб. |
| Подготовка правового заключения (письменная консультация) | от 50 000 руб. |
| Подготовка ответа от лица организации на требование о представлении документов / пояснений | от 20 000 руб. |
| Составление запроса от лица организации в ИФНС | от 15 000 руб. |
| Подготовка к допросу / вызову | от 30 000 руб. |
| Защита интересов на допросе | от 50 000 руб. |
| Защита интересов на комиссиях по вопросам исчисления и уплаты налогов и подготовка ответа на протокол комиссии | от 50 000 руб. |
| Консультации по сделкам с долями в уставном капитале | 50 000 руб. |
| Консультации по сделкам с имуществом | 50 000 руб. |
| Проверка системы налогового планирования | от 30 000 руб. |
| Аудит налоговыйх рисков | от 70 000 руб. |
| Налоговая оптимизация (Структурирование) | от 250 000 руб. |
| Обжалование действий / бездействия налоговых органов | от 25 000 руб. |
| Представление интересов заказчика при процессуальных действиях | от 35 000 руб. |
| Возражения на акт налоговой проверки | от 20 000 руб. |
| Возражения на дополнение к акту налоговой проверки | от 40 000 руб. |
| Подготовка апелляционной жалобы в вышестоящий налоговый орган на Решение о привлечении (отказе в привлечении) к налоговой ответственности | от 80 000 руб. |
| Подготовка жалобы в ФНС России (Центральный аппарат) по результатам рассмотрения Управлением ФНС России апелляционной жалобы на решение ИФНС | от 70 000 руб. |
| Выездные налоговые проверки (формат обсуждается с клиентом индивидуально) | индивидуальные условия |
| Камеральные налоговые проверки | индивидуальные условия |
| Подготовка доп. доказательств (материалов) | от 25 000 руб. |
| Комплексное (абонентское) сопровождение организации (группы компаний) с целью минимизации налоговых рисков и выстраивания системы налогового планирования | от 80 000 руб. / мес. |
| Сопровождение сделок для минимизации неблагоприятных налоговых последствий | от 80 000 руб. |
Заключить договор на юридические услуги
Не уверены, какая услуга подходит именно вам?
Оставьте телефон — юрист быстро оценит стадию вопроса и подскажет, с чего начать.
FAQ
Ответы на часто задаваемые вопросы
О выборе патента, ограничениях, расчёте налога и страховых взносов, совмещении систем налогообложения.
Как понять, подходит ли деятельность для патента?
Патентную систему налогообложения могут применять только индивидуальные предприниматели. Нужно проверить, разрешена ли ваша деятельность федеральным законодательством и включена ли она в соответствующий региональный перечень.
Одного названия в заявлении недостаточно. Значение имеют содержание договоров, фактическая работа, используемые объекты и другие условия. Например, розничная продажа и поставка товаров для бизнеса могут облагаться по разным правилам.
Действует ли один патент во всех регионах?
По общему правилу патент действует на указанной в нём территории. В зависимости от деятельности и регионального закона это может быть субъект России или определённая территория внутри него.
При работе в нескольких регионах нужно проверить, какие операции охватывает имеющийся патент и нужны ли дополнительные. Для отдельных видов деятельности предусмотрены особенности, поэтому решать этот вопрос только по адресу регистрации предпринимателя нельзя.
Какой лимит доходов действует в 2026 году?
Для применения патентной системы налогообложения в 2026 году доходы, учитываемые для этого ограничения, не должны превышать 20 миллионов рублей. Проверяют как доходы за 2025 год, так и доходы с начала 2026 года.
При совмещении с упрощённой системой налогообложения для патентного лимита учитывают доходы по обеим системам. Нельзя проверять каждую из них отдельно или считать доход заново при получении следующего патента в том же году.
Сколько работников допускается при патенте?
Средняя численность работников за налоговый период не должна превышать пятнадцати человек по всем видам деятельности, в отношении которых применяется патентная система налогообложения. Это ограничение не устанавливается отдельно для каждого патента.
Среднюю численность рассчитывают по установленным правилам. В неё могут включаться внешние совместители и исполнители по договорам подряда или оказания услуг. Подсчёта только штатных сотрудников на одну дату недостаточно.
От чего зависит сумма налога?
Налог по патенту рассчитывают исходя из потенциального годового дохода, установленного региональным законом для соответствующей деятельности. В зависимости от местных правил сумма может зависеть от территории, площади помещения, числа автомобилей, работников и других условий.
Учитывают срок патента и применимую ставку. Общая ставка составляет 6 процентов, но при соблюдении установленных условий могут действовать льготы. Фактические расходы и прибыль напрямую сумму налога по патенту не определяют.
Когда подавать заявление и на какой срок?
Действующий предприниматель подаёт заявление не позднее чем за десять рабочих дней до начала применения патентной системы налогообложения. Срок патента можно выбрать с любой даты, но не менее месяца и в пределах одного календарного года.
Патент не продлевается автоматически. Для следующего периода нужно новое заявление. Даты следует выбирать с учётом начала работы и ожидаемых поступлений от покупателей.
Когда нужно заплатить налог по патенту?
Если патент выдан менее чем на шесть месяцев, налог уплачивают полностью не позднее окончания его действия. При сроке от шести до двенадцати месяцев одну треть налога платят в течение девяноста календарных дней после начала действия патента, остальные две трети — не позднее его окончания.
Если патент заканчивается 31 декабря, срок уплаты наступает не позднее 28 декабря. Также учитывают правила переноса выходных и праздничных дней. Просрочка оплаты сама по себе не означает утрату права на патент, но может привести к начислению пеней и взысканию задолженности.
Нужно ли платить, если выручки нет?
Да. Налог по действующему патенту не зависит напрямую от фактической выручки. Отсутствие заказов или временный перерыв сами по себе не обнуляют начисленную сумму.
Если деятельность прекращена раньше окончания патента, нужно оформить её прекращение и проверить основания для перерасчёта. Отдельно проверяют страховые взносы за себя: отсутствие выручки само по себе не освобождает от этих платежей.
Можно ли полностью уменьшить налог на страховые взносы?
Предприниматель без работников может уменьшить налог по патенту на допустимую сумму страховых взносов за себя вплоть до нуля. Если в патентной деятельности заняты работники, действует ограничение: налог уменьшают не более чем наполовину.
Фиксированные страховые взносы за текущий год можно учитывать до их фактической уплаты. Страховые взносы за работников учитывают по суммам, уплаченным в период действия патента.
Для уменьшения представляют уведомление в налоговый орган. Одну и ту же сумму страховых взносов нельзя повторно использовать по другому патенту или системе налогообложения.
Как рассчитывают дополнительные страховые взносы за себя?
При патентной системе налогообложения для расчёта дополнительных страховых взносов используют потенциальный доход, установленный для патентной деятельности, с учётом срока патента. Один процент рассчитывают с превышения учитываемой суммы над 300 000 рублей в год. Итоговая сумма ограничена максимальным размером дополнительных страховых взносов на соответствующий год.
При нескольких патентах соответствующие суммы объединяют. При совмещении с другой системой налогообложения учитывают и её правила расчёта дохода. Порог 300 000 рублей не применяется заново к каждому патенту.
Можно ли совмещать патент с упрощённой системой налогообложения?
Да. При соблюдении условий одна деятельность может облагаться по патенту, а другая — по упрощённой системе налогообложения. Нужно разграничить относящиеся к ним поступления и правильно распределить общие расходы и страховые взносы.
Наличие патента не освобождает от обязанностей по другой системе налогообложения. При этом для проверки патентного лимита доходы по обеим системам учитывают совместно.
Можно ли продавать товары через маркетплейс?
Патент на розничную торговлю не распространяется на дистанционную продажу покупных товаров через маркетплейс или интернет-магазин. Для таких продаж нужна другая система налогообложения.
Для продукции собственного производства возможен другой подход. Если её продажа входит в соответствующую производственную деятельность по патенту, допускается реализация в том числе через маркетплейс. Поэтому сначала проверяют, что именно производится или продаётся и на какую деятельность выдан патент.
Может ли возникнуть налог на добавленную стоимость?
Патент освобождает от обычной уплаты налога на добавленную стоимость по охватываемой им деятельности, но не отменяет все возможные обязанности по этому налогу. Они могут возникать, например, при ввозе товаров или когда предприниматель должен исчислить и перечислить налог за другую сторону сделки.
Доходы и операции, которые не охватывает патент, рассматривают по правилам применяемой к ним системы налогообложения. Поэтому наличие патента не позволяет исключить этот налог из проверки всех сделок предпринимателя.
Что произойдёт при утрате права на патент?
Налоги пересчитывают с начала соответствующего налогового периода применения патента. Это может затронуть уже прошедшие месяцы, поэтому доплата не ограничивается доходом, полученным после нарушения. Применимая система налогообложения и состав платежей зависят от вашей ситуации.
Нужно определить дату утраты права, пересчитать налоги, учесть ранее уплаченные суммы и представить необходимую отчётность. О наступивших обстоятельствах сообщают в налоговый орган в течение десяти календарных дней.
Можно ли пересчитать действующий патент?
В предусмотренных законом случаях можно получить новый патент взамен прежнего, если уменьшилась площадь, число автомобилей или другой параметр деятельности, от которого зависит налог. Заявление подают в течение десяти рабочих дней после изменения. Возможность перерасчёта проверяют с учётом вида деятельности и региональных правил.
Отдельный порядок действует при досрочном прекращении патентной деятельности. Тогда проверяют налог за фактический срок и ранее произведённое уменьшение налога на страховые взносы. Просто перестать работать или платить недостаточно.
Нужно ли вести учёт и сдавать декларацию?
Налоговую декларацию по патентной деятельности не подают. Однако предприниматель ведёт Книгу учёта доходов и сохраняет подтверждающие документы. Фактические доходы нужны для проверки лимита и разграничения операций при совмещении систем налогообложения.
Если есть работники или применяется другая система налогообложения, соответствующая отчётность сохраняется. Отсутствие декларации по патенту не означает полного отсутствия налогового учёта и отчётов.
Какие документы подготовить к консультации?
Обычно нужны действующие патенты и заявления на их получение, описание деятельности, договоры с покупателями, сведения о доходах за предыдущий и текущий годы, расчёты страховых взносов и уведомления об уменьшении налога.
Если вопрос касается помещения, транспорта или работников, понадобятся относящиеся к ним документы. При совмещении систем налогообложения также изучаем данные по другим направлениям. Точный перечень определим по вашим вопросам.
Можно ли поручить вам ведение налогового учёта?
Да. Отдельно от консультации можно согласовать бухгалтерское обслуживание: ведение налогового учёта, расчёт налогов и страховых взносов, подготовку уведомлений и необходимой отчётности. Если есть работники, дополнительно согласуем расчёт заработной платы и кадровый учёт.
Состав обслуживания и стоимость определим с учётом патентов, других систем налогообложения, количества операций и работников.
Сколько стоит консультация по патенту?
Стоимость консультации — от 15 000 рублей. Итоговая цена зависит от количества вопросов, патентов, проверяемых периодов и объёма документов. Задачу и стоимость согласуем до начала работы.
Подготовка заявлений и уведомлений, ведение учёта и представительство в налоговом органе оплачиваются отдельно. Если такие действия потребуются, заранее определим их состав и стоимость.
География работы
Налоговые юристы в Москве и Московской области
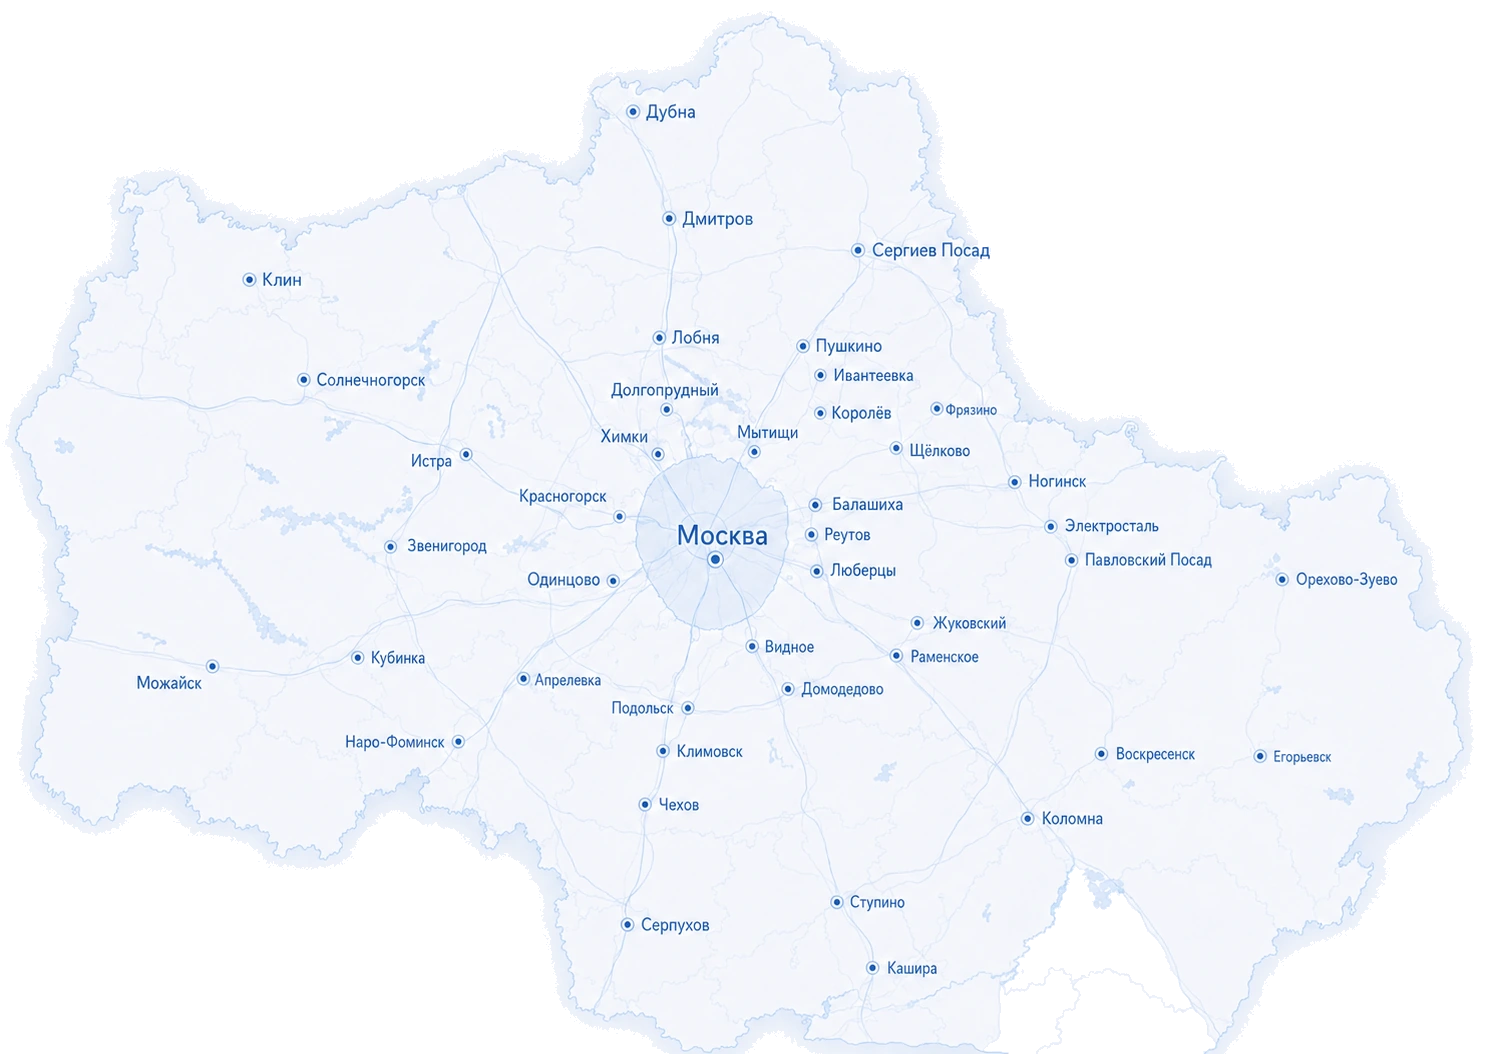
Осуществляем юридическое сопровождение бизнеса, предпринимателей и физических лиц в Москве, городах Московской области и дистанционно по всей России. Налоговый юрист может подключиться на этапе проверки, спора с проверяющими или другому налоговому вопросу независимо от местонахождения клиента.
Показать города, где мы оказываем услуги
Помогаем клиентам из Москвы и городов Московской области
- Москва
- Зеленоград
- Химки
- Долгопрудный
- Лобня
- Мытищи
- Королёв
- Пушкино
- Ивантеевка
- Красногорск
- Истра
- Дедовск
- Нахабино
- Одинцово
- Апрелевка
- Руза
- Можайск
- Верея
- Наро-Фоминск
- Клин
- Солнечногорск
- Волоколамск
- Шаховская
- Дмитров
- Яхрома
- Талдом
- Дубна
- Сергиев Посад
- Пересвет
- Хотьково
- Щёлково
- Фрязино
- Лосино-Петровский
- Черноголовка
- Балашиха
- Реутов
- Люберцы
- Котельники
- Дзержинский
- Лыткарино
- Видное
- Домодедово
- Подольск
- Троицк
- Чехов
- Серпухов
- Протвино
- Пущино
- Раменское
- Жуковский
- Бронницы
- Воскресенск
- Коломна
- Луховицы
- Зарайск
- Озёры
- Ступино
- Кашира
- Ногинск
- Электросталь
- Павловский Посад
- Электрогорск
- Орехово-Зуево
- Ликино-Дулёво
- Куровское
- Егорьевск
- Шатура
Помогаем клиентам из Москвы и городов Московской области
- Москва
- Зеленоград
- Химки
- Долгопрудный
- Лобня
- Мытищи
- Королёв
- Пушкино
- Ивантеевка
- Красногорск
- Истра
- Дедовск
- Нахабино
- Одинцово
- Апрелевка
- Руза
- Можайск
- Верея
- Наро-Фоминск
- Клин
- Солнечногорск
- Волоколамск
- Шаховская
- Дмитров
- Яхрома
- Талдом
- Дубна
- Сергиев Посад
- Пересвет
- Хотьково
- Щёлково
- Фрязино
- Лосино-Петровский
- Черноголовка
- Балашиха
- Реутов
- Люберцы
- Котельники
- Дзержинский
- Лыткарино
- Видное
- Домодедово
- Подольск
- Троицк
- Чехов
- Серпухов
- Протвино
- Пущино
- Раменское
- Жуковский
- Бронницы
- Воскресенск
- Коломна
- Луховицы
- Зарайск
- Озёры
- Ступино
- Кашира
- Ногинск
- Электросталь
- Павловский Посад
- Электрогорск
- Орехово-Зуево
- Ликино-Дулёво
- Куровское
- Егорьевск
- Шатура
Популярные услуги по налоговым вопросам
Мы знаем, как решить вашу проблему с налоговой
Оставьте телефон — перезвоним через 15 минут и предложим решение именно вашей ситуации.
 Опытные юристы по налогам
Более 20 лет успешной практики
 Работаем со сложными делами
Помогаем при претензиях со стороны налоговых органов
 Защищаем ваш бизнес
Минимизируем риски и финансовые потери
 Перезвоним через 15 минут
 Первичная консультация бесплатна и конфиденциальна
Ваши данные в безопасности
