


Консультация по УСН «Доходы минус расходы» — проверим налоговую базу, расходы и документы
Налоговая консультация для ИП по УСН 15% (Доход - Рахсод)
- Определим, какие доходы и расходы учитываются при расчёте налога по УСН 15%
- Проверим соответствие расходов закрытому перечню и достаточность подтверждающих документов
- Разберём момент признания доходов и расходов, авансы, оплату товаров, работ и услуг
- Проверим минимальный налог, перенос убытков и соблюдение лимитов применения УСН
- Рассчитаем налоговую базу и покажем, какие позиции могут вызвать вопросы у ФНС

Работаем по договору, соблюдаем сроки и сопровождаем клиента на каждом этапе.
Чем опасны ошибки
при учёте доходов и расходов

Оплата с расчётного счёта не подтверждает, что покупка относится к предпринимательской деятельности. Если не обосновать её назначение и не подтвердить получение товаров, работ или услуг, налоговый орган может исключить расходы и доначислить налог.

Перечисление денег поставщику не всегда позволяет сразу уменьшить доходы на эту сумму. Для товаров, купленных для перепродажи, важны и оплата, и продажа. Если учесть расходы до выполнения этих условий, налог за соответствующий период может оказаться занижен.

Даже при убытке по итогам года может возникнуть обязанность уплатить минимальный налог — 1% от доходов. Если ограничиться расчётом 15% с разницы доходов и расходов, обязанность по уплате минимального налога можно пропустить.
Убытки прошлых лет учитывают при расчёте налога за год. Если уменьшать на них авансовые платежи в течение года, возникает недоплата. Также нужно подтвердить размер убытка и проверить, не использована ли эта сумма ранее.

Если налог на добавленную стоимость, предъявленный поставщиком, принимается к вычету, его нельзя одновременно включать в расходы. Двойной учёт может привести к недоплате. Порядок зависит от применяемой ставки налога на добавленную стоимость и права на вычет.

Расходы на деятельность по патенту не уменьшают налог по упрощённой системе налогообложения. Если общие расходы нельзя разделить напрямую, их распределяют пропорционально доходам от каждой деятельности. Включение всей суммы в расходы по упрощённой системе налогообложения может привести к недоплате.
до сдачи декларации
Решение в диалоге, а не по шаблону
Разбираем исходные данные, уточняем цель и предлагаем решение с учетом документов, налоговых последствий и практики взаимодействия с ФНС.
которое можно уверенно применить на практике.

-
 Решение принимается по отдельным фактам без полной картины ситуации.
-
 Документы, расчеты и фактические обстоятельства могут оцениваться раздельно.
-
 Сложно заранее понять, какие вопросы могут возникнуть у налогового органа.
-
 Выше риск лишних действий, переделок и спорной позиции.

-
 Сначала собираем значимые факты и уточняем цель.
-
 Сопоставляем документы, расчеты и фактические обстоятельства.
-
 Проверяем решение с учетом возможного взгляда ФНС.
-
 Формируем понятный порядок действий и точки контроля.
Помощь в налоговых вопросах
Окажем юридическую поддержку при налоговых проверках и доначислениях, а также совершении сложных сделок. Защитим ваши интересы и предложим законный подход.
Работаем по всей России.
Обеспечим юридическую защиту при обжаловании решения и добьёмся снижения штрафов и пеней.
-
 от 15 000 ₽ для физлиц
-
от 35 000 ₽ для юрлиц
-
 Срок: 30–45 дней
-
 Экономия за счет снижения доначислений

Обеспечим правовое сопровождение проверки и защитим от доначислений и штрафов.
-
от 50 000 ₽
-
Срок: на весь период контрольных мероприятий
-
Минимальные доначисления
Проведём юридический анализ сделки и предложим законные способы налоговой оптимизации.
-
от 20 000 ₽
-
Срок: 15–30 дней
-
Снижение обязательных платежей


Оставьте заявку — разберём вашу ситуацию и предложим подходящее решение
Что даёт консультация предпринимателю

Показываем, какие доходы и расходы сформировали налоговые обязательства и какую сумму налога нужно заплатить в бюджет. При проверке итогов года сравниваем обычный и минимальный налог, проверяем начисление и уплату авансовых платежей.

По рассмотренным операциям объясняем, какие расходы можно учесть и чем это подтверждается. Отдельно указываем, каких документов или сведений не хватает, чтобы обосновать учтенные суммы расходов.

Если в прошлые годы расходы превышали доходы, определяем подтверждённую сумму убытка и её неиспользованный остаток. Показываем, в какие годы и в каком порядке можно учесть этот убыток при расчёте налога.

Указываем, какие записи в учёте нужно исправить, нужна ли уточнённая декларация и как изменится сумма налога. Если выявлена переплата, объясняем порядок её подтверждения и возврата.
Получите бесплатные материалы и консультацию
Выберите то, что актуально для вас прямо сейчас

Как понять, что налоговая готовит претензии

Что делать при вызове в ИФНС

Эксперт оценит вероятность доначислений налогов

Что нужно для защиты позиции

польза сразу

и спама

с опытом

и безопасно



Отзывы
Мы ценим доверие тех, кто обращается к нам. Каждый отзыв — это результат внимательного подхода и практической юридической помощи.
Нам доверяют
За годы практики наши юристы помогли во множестве ситуаций и заслужили доверие заказчиков.




Наша команда налоговых юристов
Компетенции каждого юриста по налоговым спорам нашей компании позволяют эффективно отстаивать интересы доверителей в досудебном порядке. При необходимости оспаривания решения ИФНС наши специалисты также представляют интересы клиентов в судебных спорах.
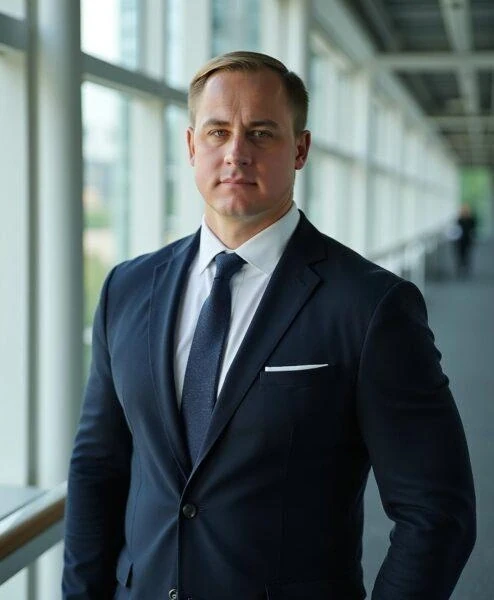
- Практический стаж с 1998 года;
- Высшее образование. Консультант с опытом > 25 лет. К.Э.Н.;
- Многолетняя практика работы в структурах ФНС и проведении выездного контроля.
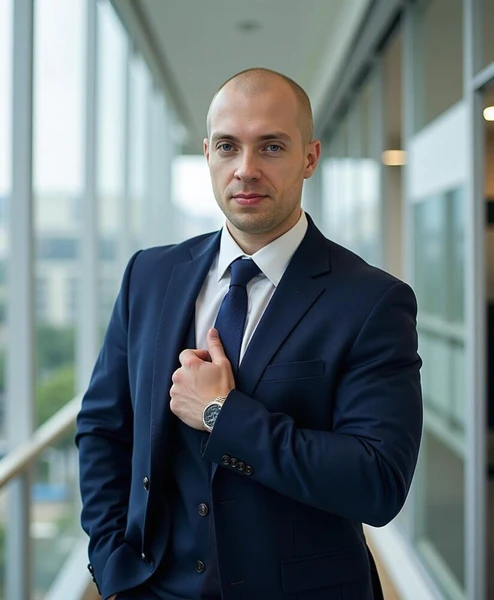
- Практический стаж с 2010 года;
- Высшее образование. Консультант с опытом > 15 лет;
- Многолетняя практика работы в структурах ФНС и проведении выездного контроля.
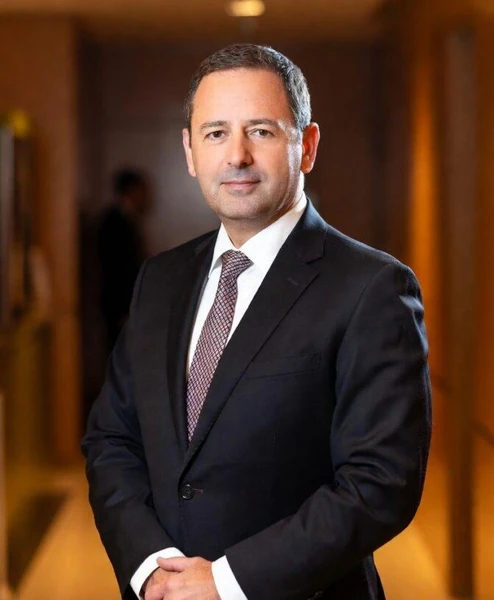
- Практический стаж с 2004 года;
- Высшее образование. Консультант с опытом > 20 лет, доцент кафедры права и регулирования экономической деятельности;
- Многолетняя практика работы в структурах ФНС.
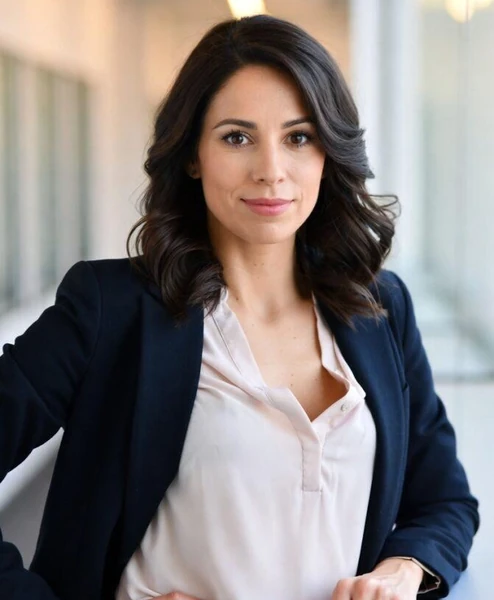
- Практический стаж с 2013 года;
- Высшее образование. Консультант с опытом > 9 лет;
- Многолетняя практика работы в структурах ФНС.
Этапы взаимодействия


Как обосновать расходы бизнеса
Расходы оценивают с учётом цели, с которой предприниматель их понёс. От рекламы, подготовки нового направления или переговоров не всегда удаётся сразу получить доход. Возможность учесть такие расходы зависит от их связи с деятельностью, подтверждающих документов и выполнения правил налогового учёта.
На консультации разбираем назначение покупки или услуги, содержание договора и то, что фактически получил предприниматель. Если документы не объясняют связь расходов с деятельностью, укажем, какие сведения могут её подтвердить и как изложить обоснование в ответе налоговому органу.


вашего бизнеса
Стоимость налоговой консультации

Консультация по упрощённой системе налогообложения


Что входит в консультацию
Состав доходов и расходов
Документы и даты учёта
Налог за год и убытки
Страховые взносы предпринимателя
Налог на добавленную стоимость и патент
Стоимость помощи
Прайс-лист
Базовые ориентиры по основным видам юридической помощи. Итоговая стоимость зависит от стадии вопроса, объёма документов, срочности и количества эпизодов в деле.
Налоговые вопросы
Консультанты по налогам в Москве
Консультации, подготовка документов, сопровождение проверок и дел в сфере налогообложения.
| Вид помощи | Стоимость |
|---|---|
| Устная консультация | от 15 000 руб. |
| Подготовка правового заключения (письменная консультация) | от 50 000 руб. |
| Подготовка ответа от лица организации на требование о представлении документов / пояснений | от 20 000 руб. |
| Составление запроса от лица организации в ИФНС | от 15 000 руб. |
| Подготовка к допросу / вызову | от 30 000 руб. |
| Защита интересов на допросе | от 50 000 руб. |
| Защита интересов на комиссиях по вопросам исчисления и уплаты налогов и подготовка ответа на протокол комиссии | от 50 000 руб. |
| Консультации по сделкам с долями в уставном капитале | 50 000 руб. |
| Консультации по сделкам с имуществом | 50 000 руб. |
| Проверка системы налогового планирования | от 30 000 руб. |
| Аудит налоговыйх рисков | от 70 000 руб. |
| Налоговая оптимизация (Структурирование) | от 250 000 руб. |
| Обжалование действий / бездействия налоговых органов | от 25 000 руб. |
| Представление интересов заказчика при процессуальных действиях | от 35 000 руб. |
| Возражения на акт налоговой проверки | от 20 000 руб. |
| Возражения на дополнение к акту налоговой проверки | от 40 000 руб. |
| Подготовка апелляционной жалобы в вышестоящий налоговый орган на Решение о привлечении (отказе в привлечении) к налоговой ответственности | от 80 000 руб. |
| Подготовка жалобы в ФНС России (Центральный аппарат) по результатам рассмотрения Управлением ФНС России апелляционной жалобы на решение ИФНС | от 70 000 руб. |
| Выездные налоговые проверки (формат обсуждается с клиентом индивидуально) | индивидуальные условия |
| Камеральные налоговые проверки | индивидуальные условия |
| Подготовка доп. доказательств (материалов) | от 25 000 руб. |
| Комплексное (абонентское) сопровождение организации (группы компаний) с целью минимизации налоговых рисков и выстраивания системы налогового планирования | от 80 000 руб. / мес. |
| Сопровождение сделок для минимизации неблагоприятных налоговых последствий | от 80 000 руб. |
Заключить договор на юридические услуги
Не уверены, какая услуга подходит именно вам?
Оставьте телефон — юрист быстро оценит стадию вопроса и подскажет, с чего начать.
FAQ
Ответы на часто задаваемые вопросы
Разбираем учёт расходов, минимальный налог, убытки и страховые взносы на упрощённой системе налогообложения с объектом «доходы минус расходы».
Какие расходы можно учитывать в 2026 году?
С 2026 года перечень расходов на упрощённой системе налогообложения с объектом «доходы минус расходы» стал открытым. Помимо прямо перечисленных расходов разрешено учитывать другие затраты по правилам главы 25 Налогового кодекса.
Расходы должны быть связаны с деятельностью, направленной на получение дохода, и подтверждаться документами. Для каждой покупки или услуги проверяют её назначение, фактическое получение, оплату и правила определения даты учёта. Для отдельных расходов действуют дополнительные ограничения. Само перечисление денег ещё не означает, что на всю сумму можно уменьшить доходы.
Достаточно ли банковской выписки для подтверждения расходов?
Это зависит от операции. Например, банковская выписка может подтверждать расходы на комиссию банка. При закупке товаров она подтверждает оплату, но сама по себе не доказывает получение товара и его стоимость.
В зависимости от покупки понадобятся накладные, акты, универсальные передаточные документы или другие подтверждения исполнения договора. Важно, чтобы из документов было понятно, что именно приобрёл предприниматель, у кого, за какую сумму и для какой деятельности.
Можно ли учесть оплаченные товары, если они ещё не проданы?
Если товары куплены для перепродажи, одной оплаты недостаточно. Их стоимость включают в расходы по мере продажи при условии оплаты поставщику. Пока товар остаётся непроданным, его закупочная стоимость доходы не уменьшает.
Если продана только часть партии, в расчёт включают стоимость этой части с учётом выполненных условий оплаты. Для сырья и материалов, которые используются в собственной работе или производстве, действуют другие правила. Поэтому сначала нужно определить, для чего приобретены товары или материалы.
Можно ли сразу учесть покупку оборудования в расходах?
Сначала определяют, относится ли оборудование к основным средствам. Для такого имущества учитывают оплату, начало использования в работе и связь с предпринимательской деятельностью.
Если основное средство приобретено в период применения объекта налогообложения «доходы минус расходы», его оплаченную стоимость обычно включают в расходы равными долями на последние даты оставшихся кварталов года. Если имущество куплено до начала применения этого объекта налогообложения или оплачено частично, порядок расчёта нужно проверить отдельно.
Как учитывать страховые взносы за себя и работников?
При объекте налогообложения «доходы минус расходы» страховые взносы включают в расходы. Они уменьшают сумму, с которой рассчитывается налог. Дополнительно вычитать их из уже рассчитанного налога нельзя. Ограничение уменьшения налога в 50%, которое применяется при объекте «доходы» с выплатами работникам, здесь не действует.
Страховые взносы за работников учитывают после уплаты. Фиксированные страховые взносы предпринимателя за себя с 2025 года можно включать в расходы за тот год, за который они подлежат уплате, до их фактического перечисления. После уплаты повторно отражать уже учтённую сумму в расходах нельзя.
Как рассчитать дополнительные страховые взносы в размере 1%?
В 2026 году доходы для этого расчёта уменьшают на расходы, которые можно учесть по правилам упрощённой системы налогообложения. При этом страховые взносы предпринимателя за себя из расходов исключают, а убытки прошлых лет в этот расчёт не переносят.
Из полученной разницы вычитают 300 000 рублей. Если результат положительный, с него рассчитывают 1%. Максимальная сумма дополнительных страховых взносов за 2026 год — 321 818 рублей. Их уплачивают не позднее 1 июля следующего года с учётом переноса выходных и праздничных дней. Это отдельный платёж сверх фиксированных страховых взносов за себя.
Когда нужно платить минимальный налог в размере 1%?
По итогам года сравнивают налог, рассчитанный с разницы доходов и расходов по применяемой ставке, и 1% от доходов. Если обычный расчёт даёт меньшую сумму, уплачивают минимальный налог. При наличии доходов он может возникнуть и тогда, когда расходы превысили доходы.
Минимальный налог не прибавляют к обычному налогу: по итогам года выбирают большую из двух сумм. При определении доплаты учитывают суммы ранее уплаченных авансовых платежей. Отдельно рассчитывать и платить минимальный налог за каждый квартал не нужно.
Как учесть убытки прошлых лет?
Убыток, полученный при объекте налогообложения «доходы минус расходы», можно использовать в течение десяти следующих лет. На его сумму уменьшают положительную разницу доходов и расходов при расчёте налога за год. При расчёте авансовых платежей в течение года убытки прошлых лет не учитывают.
Если убытки возникли в разные годы, сначала используют более ранние. Нужно хранить документы о размере убытка и сведения о том, какая его часть уже учтена. При этом обязанность сравнить обычный налог с минимальным сохраняется. Разницу между уплаченным минимальным и обычным налогом также можно включать в расходы следующих лет.
Можно ли проверить расчёт налога после сдачи декларации?
Да. Можно проверить уже поданную декларацию, отдельную покупку или расходы за выбранный период. Сопоставляем сведения с книгой учёта доходов и расходов, оплатой и документами об исполнении договоров.
Если находим ошибку, определяем, к какому периоду она относится и как меняет сумму налога. Объясняем, какие записи нужно исправить, нужна ли уточнённая декларация и возникла ли недоплата или переплата. Подготовку исправленной отчётности при необходимости согласуем отдельно.
Когда объект налогообложения «доходы» выгоднее, чем «доходы минус расходы»?
Для выбора сравнивают налог за год по обоим объектам налогообложения. Учитывают региональные ставки, расходы, которые можно подтвердить и учесть при расчёте, страховые взносы и минимальный налог. Одной доли расходов в выручке недостаточно для точного вывода.
Если значительная часть платежей не может уменьшать доходы или по расходам нет подтверждений, ожидаемая выгода от ставки 15% может оказаться меньше. Изменить объект налогообложения можно с начала следующего календарного года, своевременно уведомив налоговый орган.
Возникает ли налог на добавленную стоимость при объекте «доходы минус расходы»?
Да, выбранный объект налогообложения сам по себе от этого налога не освобождает. В 2026 году, если доход за 2025 год превысил 20 миллионов рублей, освобождения с начала года нет. Если этот предел превышен в течение 2026 года, обязанность платить налог на добавленную стоимость возникает с первого числа следующего месяца.
От применяемой ставки зависит и учёт покупок. Налог на добавленную стоимость, принимаемый к налоговому вычету, нельзя одновременно включать в расходы. При освобождении или применении ставок 5% и 7% налог на добавленную стоимость, предъявленный поставщиком, может учитываться в расходах вместе с соответствующей покупкой при соблюдении условий её учёта.
Что делать, если налоговый орган запросил подтверждение расходов?
Нужно определить, какие операции вызвали вопросы, на каком основании запрошены документы и в какой срок необходимо ответить. Затем сопоставить договоры, оплату, документы о получении товаров или услуг и записи в книге учёта доходов и расходов.
На консультации проверяем, подтверждают ли эти сведения заявленные расходы и как объяснить назначение покупок или выплат. Если ошибка повлияла на налог, определяем необходимость исправления расчёта. Подготовку ответа налоговому органу и уточнённой декларации согласуем отдельно.
Какие документы подготовить к консультации?
Для проверки налога за период обычно нужны книга учёта доходов и расходов, банковские выписки, декларация, сведения о страховых взносах и документы по рассматриваемым покупкам и выплатам. Для отдельной сделки понадобятся договор, документы об оплате и исполнении.
Если вопрос касается убытков, подготовьте декларации и подтверждения расходов за годы их возникновения. Если получено требование налогового органа, направьте его полностью, с приложениями. Точный перечень документов определим по вашему вопросу.
Можно ли получить письменный ответ и расчёт налога?
Да. До начала работы согласуем, какие вопросы нужно разобрать, за какой период и в каком виде вы получите ответ. Это могут быть устные пояснения, письменные выводы, расчёт налога или сочетание этих форматов.
В письменном ответе объясняем, какие правила относятся к вашим операциям и какими документами подтверждается вывод. В расчёте показываем исходные доходы, расходы и порядок определения суммы налога. Подготовка деклараций и обращений в налоговый орган обсуждается отдельно.
Сколько стоит налоговая консультация для предпринимателя?
Стоимость консультации начинается от 15 000 рублей. Итоговая цена зависит от числа вопросов, количества операций, объёма документов и рассматриваемых периодов. Также учитываем, нужны ли письменные выводы и отдельный расчёт налога.
Перед началом работы согласуем состав консультации и фиксируем стоимость в договоре. Если нужны исправленная отчётность, ответ на требование или проверка дополнительных периодов, заранее определим объём и стоимость этой работы.
Работаете ли вы только в Москве?
Консультируем предпринимателей из Москвы и других регионов России, в том числе дистанционно. Документы можно передать в электронном виде, вопросы обсудить по телефону или видеосвязи. При необходимости согласуем очную встречу.
При расчёте налога проверяем региональную ставку и условия применения льгот, которые относятся к деятельности предпринимателя.
Можно ли после консультации передать вам бухгалтерское обслуживание?
Да. Можно поручить нам бухгалтерское обслуживание, включая учёт доходов и расходов, расчёт налогов и страховых взносов, подготовку и сдачу отчётности. При наличии работников можно также включить расчёт заработной платы и кадровый учёт.
Перед началом работы изучим состояние учёта, объём операций и порядок передачи документов. Затем согласуем состав работ, обязанности сторон и стоимость. Если нужно восстановить документы или исправить ошибки прошлых лет, отдельно определим объём этой работы.
Даёте ли вы гарантии?
В договоре закрепляем вопросы консультации, согласованный результат, сроки и стоимость. В выводах объясняем, какие документы и правила подтверждают выбранный порядок расчёта налога, а также указываем спорные вопросы.
Заранее обещать отсутствие любых налоговых претензий или определённый исход будущего спора нельзя. Результат зависит от фактических обстоятельств, полноты документов и того, как рекомендации применяются в работе. Если для учёта расходов не хватает оснований, прямо сообщаем об этом.
География работы
Налоговые юристы в Москве и Московской области
Осуществляем юридическое сопровождение бизнеса, предпринимателей и физических лиц в Москве, городах Московской области и дистанционно по всей России. Налоговый юрист может подключиться на этапе проверки, спора с проверяющими или другому налоговому вопросу независимо от местонахождения клиента.
Показать города, где мы оказываем услуги
Помогаем клиентам из Москвы и городов Московской области
- Москва
- Зеленоград
- Химки
- Долгопрудный
- Лобня
- Мытищи
- Королёв
- Пушкино
- Ивантеевка
- Красногорск
- Истра
- Дедовск
- Нахабино
- Одинцово
- Апрелевка
- Руза
- Можайск
- Верея
- Наро-Фоминск
- Клин
- Солнечногорск
- Волоколамск
- Шаховская
- Дмитров
- Яхрома
- Талдом
- Дубна
- Сергиев Посад
- Пересвет
- Хотьково
- Щёлково
- Фрязино
- Лосино-Петровский
- Черноголовка
- Балашиха
- Реутов
- Люберцы
- Котельники
- Дзержинский
- Лыткарино
- Видное
- Домодедово
- Подольск
- Троицк
- Чехов
- Серпухов
- Протвино
- Пущино
- Раменское
- Жуковский
- Бронницы
- Воскресенск
- Коломна
- Луховицы
- Зарайск
- Озёры
- Ступино
- Кашира
- Ногинск
- Электросталь
- Павловский Посад
- Электрогорск
- Орехово-Зуево
- Ликино-Дулёво
- Куровское
- Егорьевск
- Шатура
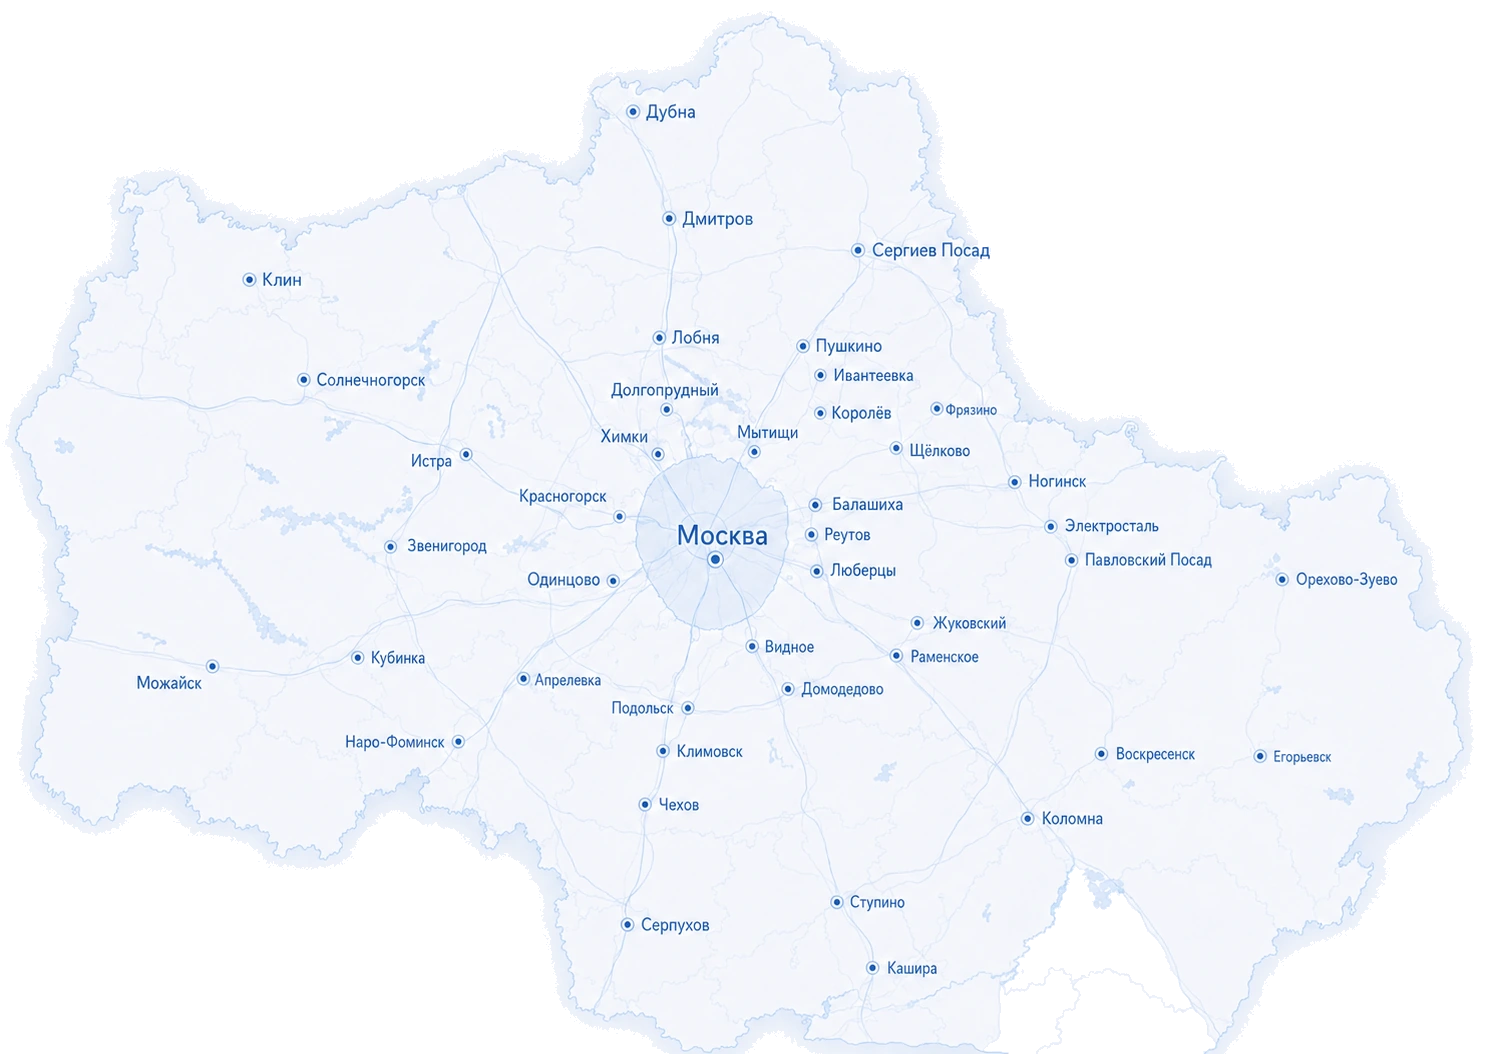
Помогаем клиентам из Москвы и городов Московской области
- Москва
- Зеленоград
- Химки
- Долгопрудный
- Лобня
- Мытищи
- Королёв
- Пушкино
- Ивантеевка
- Красногорск
- Истра
- Дедовск
- Нахабино
- Одинцово
- Апрелевка
- Руза
- Можайск
- Верея
- Наро-Фоминск
- Клин
- Солнечногорск
- Волоколамск
- Шаховская
- Дмитров
- Яхрома
- Талдом
- Дубна
- Сергиев Посад
- Пересвет
- Хотьково
- Щёлково
- Фрязино
- Лосино-Петровский
- Черноголовка
- Балашиха
- Реутов
- Люберцы
- Котельники
- Дзержинский
- Лыткарино
- Видное
- Домодедово
- Подольск
- Троицк
- Чехов
- Серпухов
- Протвино
- Пущино
- Раменское
- Жуковский
- Бронницы
- Воскресенск
- Коломна
- Луховицы
- Зарайск
- Озёры
- Ступино
- Кашира
- Ногинск
- Электросталь
- Павловский Посад
- Электрогорск
- Орехово-Зуево
- Ликино-Дулёво
- Куровское
- Егорьевск
- Шатура
Популярные услуги по налоговым вопросам
Мы знаем, как решить вашу проблему с налоговой
Оставьте телефон — перезвоним через 15 минут и предложим решение именно вашей ситуации.
 Опытные юристы по налогам
Более 20 лет успешной практики
 Работаем со сложными делами
Помогаем при претензиях со стороны налоговых органов
 Защищаем ваш бизнес
Минимизируем риски и финансовые потери
 Перезвоним через 15 минут
 Первичная консультация бесплатна и конфиденциальна
Ваши данные в безопасности
